(주)두산 ‘두타몰’ 흡수합병...“면세사업·쇼핑몰 시너지 증대”
- 면세점·쇼핑몰 투 트랙에 유통사업 ‘효율화’
성장 중인 두타면세점...쇼핑몰까지 ‘시너지’


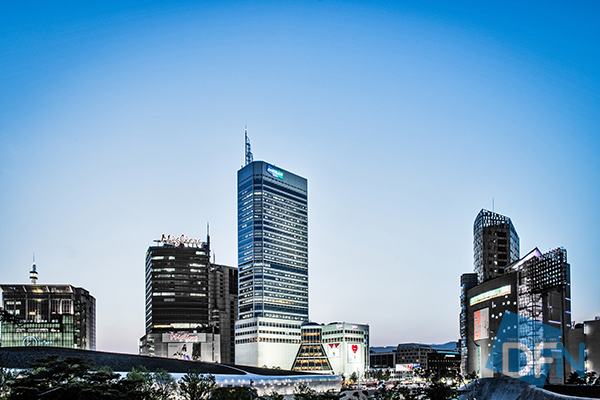
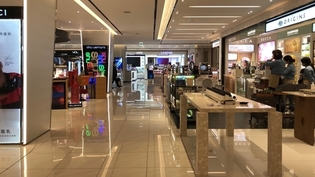
㈜두산은 100% 자회사인 ‘두타몰주식회사(이하 두타몰)’를 흡수합병한다고 16일 공시했다. 두산은 “이번 흡수합병의 목적은 ㈜두산이 자체 영위하는 면세사업과 두타몰의 쇼핑몰 운영 및 임대업 간 유통사업 시너지 및 경영 효율성 증대이다”라고 밝혔다.
두타면세점은 점차 성장 가도를 걷고 있다. 지난 1월 각 시내면세점 매출 기준 두타면세점은 약 5천 4백만 달러, 전년동월대비 211% 성장하며 가장 높은 성장률을 기록했다. 이는 두타면세점이 동대문 지역의 유일한 시내면세점이라는 효과와 함께 중국인 관광객 유치에 힘쓴 결과로 업계 내에서 평가되고 있는 중이다.
이에 더해 ‘두타몰’이라는 쇼핑몰과 함께 경영효율화를 이뤄낼 방침이다. 두타몰 내에는 면세점 공간과 함께 기존 쇼핑몰이 운영되고 있다. 두 곳 모두 방한 중국인 관광객의 동대문 방문 시 주요 쇼핑센터로 역할하고 있었다. 때문에 면세점과 쇼핑몰 투 트랙 전략을 유지하되 경영효율화를 이뤄냄으로써 ‘시너지 효과’를 증대시키겠다는 전략을 세운 것으로 보인다.
두타면세점 관계자는 “면세점과 쇼핑몰이 시너지 및 경영 효율성을 증대함으로써 소비자의 편의도 높아질 것으로 기대된다. 면세점과 쇼핑몰을 이용하는 고객들을 대상으로 마케팅과 프로모션이 연동될 수 있기 때문에 쇼핑 편의 및 혜택도 좋아질 것이다”라고 전했다.
한편, ㈜두산은 주주친화정책 강화를 위한 조치의 일환으로 연간 1회로 집중된 결산배당을 분산시켜 배당금에 대한 불확실성을 낮추고 주주들의 실질 배당수익률을 제고하기 위해 분기배당을 도입하기로 했다. 분기 배당금은 연간 주당 배당금의 25% 수준으로 검토 중이며, 추후 이사회를 거쳐 최종 확정될 계획이라고 전했다.
[저작권자ⓒ (주)티알앤디에프뉴스. 무단전재-재배포 금지]


- 김선호 이 기자의 다른기사보기 >
전체댓글수 0
- 기획
- [단독] 관세청 대량판매 집계액이 낮은 이유, 감독 및 거래 검증에 허점 있어
- 관세청은 면세점을 특허를 부여해 관리한다. 그 안에서 면세점 해외 대량판매도 별도의 세부관리 지침을 마련해 관리하고 있다. 관세청이 국감기간을 맞아 제출한 자료를 통해 확인 된 사실은 관리상 문제에 있어 단순히 업체가 제출한 실적의 수량 오류에 그치지 않았다. 관세청이 제출한2018년~2026년 상반기 기간의 반기별 검토 보고서를 통해감독 대상인 대량거래가
- 기획
- [단독] 면세점 수수료 출혈경쟁, 업계 스스로 자정 불가능해 제도적 보완 필요
- 국내 면세점의 해외 대량판매액은 코로나19 확산 이후 급증했다. 관세청이 국회에 제출한 판매액에 해당 연도 평균 원·달러 환율을 적용하면, 2019년 약 1조 3,012억 원(11억 달러)이던 대량판매액은 2022년 약 12조 6,006억 원(97억 달러)으로 늘었다. 여행객이 급감한 시기에 대량판매가 면세점 매출을 뒷받침하는 주요 거래로 확대된 것이다.그
- 기획
- [단독] 관세청 통계선 급감한 대량판매…A면세점 내부자료엔 매출 64% 차지해
- 국내 대기업 A면세점의 올해 7월 순매출 가운데 대량판매가 64%를 차지한 것으로 확인됐다. 관세청이 국회에 제출한 대량판매 실적은 25년부터 급감하고 있지만, 면세점 내부에서는 대량판매가 여전히 매출의 다수를 차지하고 있다. 감독기관의 통계와 실제 영업구조 사이에 간극이 드러난 것이다.관세청은 2024년 ‘해외대량구매자 세부관리 지침’을 바꾸면서 대량판매
TR&DF 뉴스레터
등록해 주셔서 감사합니다.
TFWA 칸느 행사(10.24~28), 듀프리·카타르 듀티프리 등 참가
- 김재영
2021-07-06
인천공항, 9월 ‘샤넬’·‘롤렉스’ 면세점 매장 오픈
- 김재영
2021-06-25
[분석] 면세점 7월 매출액 1조3,167억 원으로 또 떨어져
- 김재영
2021-09-02
[분석] 면세점 6월 매출액 1조3,479억 원으로 전월대비 14.1%↓
- 김재영
2021-08-05
- 제 호 : (주)티알앤디에프뉴스 인터넷신문 등록번호 : 서울, 아04903 등록일 : 2018-01-15 발행일 : 2018-01-02
- 발행인 : 김재영 편집인 : 김재영 청소년보호관리책임자 : 김재영
- 주 소 : 서울특별시 영등포구 국회대로38길 8, 4층 403호 A-166호(당산동 3가) 대표전화 : 02-2633-5091 FAX : 02-2633-5092 제보메일 : trndf@trndf.com
- 본 콘텐츠의 저작권은 TR&DF NEWS 또는 제공처에 있으며 이를 무단 이용하는 경우 저작권법 등에 따라 법적책임을 질 수 있습니다.
- 「열린보도원칙」 당 매체는 독자와 취재원 등 뉴스이용자의 권리 보장을 위해 반론이나 정정보도, 추후보도를 요청할 수 있는 창구를 열어두고 있음을 알려드립니다.
고충처리인 김재영 02-2633-5091 trndf@trndf.com -
ⓒ 2018 (주)티알앤디에프뉴스 All rights reserved.